Dies ist der dritte Teil der Artikel-Serie über die geheime Welt der Stillhalter. Die Grundlagen findest du im ersten Teil. Im zweiten Teil haben wir uns die grundlegendenen Optionsstrategien für steigende, fallende und neutrale Markterwartungen angeschaut. Im diesem Teil möchte ich die Theorie in der Praxis anwenden und eine mögliche Alternative im sogenannten „Income Investing“ zur klassischen Dividenden-Strategie aufzeigen. Zudem sollen auch möglichen Risiken bei Stillhaltergeschäften zur Sprache kommen.
Dieser Artikel ist der zweite Teil über die geheime Welt der Stillhalter. Nachdem wir im ersten Teil erfahren haben, was ein Stillhalter ist und wie ein Auszahlungsprofil aussieht, wollen wir uns diesem Teil mit den unterschiedlichen Chancen und Risiken beschäftigen, die einen Stillhalter von einem Käufer von Aktien oder Optionen unterscheiden.
Der Artikel wird zeigen, wie wir unsere Wahrscheinlichkeit, Gewinne zu erzielen, deutlich steigern können. Gleichzeitig klären wir, wie es möglich ist, weitgehend unabhängig von der Kursbewegung des Aktienmarktes Geld zu verdienen.
Stillhaltergeschäfte sind in Deutschland immer noch ein Buch mit sieben Siegeln. Privatanleger kaufen Optionsscheine und unterwerfen sich damit einem unkalkulierbarem Risiko. Erfolgreiche Investoren nutzen derartige Instrumente praktisch gar nicht. Neben direkten Investitionen in Aktien greifen sie vor allem auf Termingeschäfte über Optionen und Futures zurück. Hier verdienen Profis als Stillhalter systematisch Geld und erzielen Renditen, von denen normale Privatanleger nicht einmal träumen. Über diese geheime Welt der Stillhalter möchte ich dir mehr erzählen. Am Ende wirst du auch verstehen, warum Optionsgeschäfte nichts mit der üblichen Zockerei zu tun haben, die in den Medien immer propagiert wird. Und du wirst lernen, wie du selbst davon profitieren kannst.
In meinem Dividenden-Depot ist es die letzte Zeit etwas ruhiger geworden. Doch nachdem die Kurse für viele Aktien deutlich nachgegeben haben, ist es Zeit geworden, neue Positionen aufzubauen. Dabei habe ich mich an dem Motto „Kaufen, wenn die Kanonen donnern“ orientiert und besonders bei Werten zugegriffen, die in diesem Jahr deutlich abgestraft wurden.
Es folgt ein Gastbeitrag von Thilo Riegel und seine Geldtopf-Strategie. Ich finde seinen ganzheitlichen Ansatz äußerst spannend, weil er nicht nur finanzielle Aspekte sondern auch pyschologie und soziales Umfeld einbezieht. Damit bekommt das Ziel „Finanzielle Unabhängigkeit“ einen Rahmen, in dem man sich gezielt bewegen kann und in dem die möglichen Stellschrauben klar aufgezeigt werden.
Der August ist vergangen und es wird Zeit einen Blick auf die Optionsstrategie zu werfen. Wie bereits im letzten Monat angekündigt, ist die letzten vier Wochen nicht allzu viel passiert. Ich habe hauptsächlich Verluste beschränkt und warte weiterhin auf etwas bessere Zeiten.
Bei vielen Privatanlegern geistert ein Szenario immer wieder durch den Kopf: „Was ist, wenn ein Crash kommt und alles weg ist?“ Je größer das Vermögen wird, desto gefährlicher wird das Totalverlust-Szenario. Doch wie realistisch ist dieser Fall tatsächlich und wie kannst du dich davor schützen?
Was war passiert?
Neben meinem eigenen Depot handle ich regelmäßig auch neue Strategien mit Spielgeld. Denn nur so kann ich mich austoben und Ideen in der Praxis auf ihre Tauglichkeit untersuchen.
Nachfolgend möchte ich als Beispiel ein solches Depot heranziehen, in der ich eine stark gehebelte Strategien mit maximaler Auslastung der Margin gehandelt habe.
Zunächst möchte ich feststellen, dass diese starken Verluste nicht durch meine Optionsstrategie entstanden sind, über die ich seit Anfang des Jahres hier öffentlich berichte. Ich arbeite hier zwar auch mit leichtem Hebel, aber der Puffer für eine derartig kritische Situation ist wesentlich größer.
Parallel teste ich auch weitere Strategien. Und hier habe ich auch den entscheidenen Fehler gemacht.
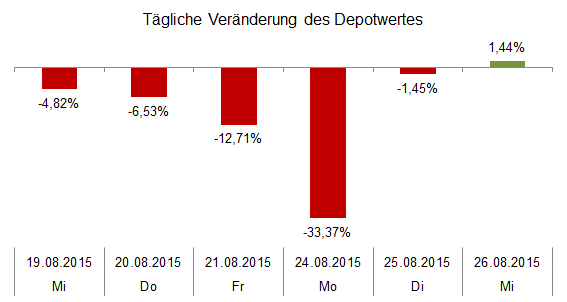
Ich möchte kurz auf die Depotentwicklung der betroffenen Woche eingehen. Am 19. August wanderten die Kurse erst leicht abwärts und das Depot verlor gegenüber dem Vortag knapp 4,8 Prozent. In den folgenden Tagen beschleunigte sich der Absturz rasant und erreichte in der Spitze einen Tagesverlust von über 33 Prozent. Für eine Vorstellung, was wirklich passiert war, spricht nachfolgende Grafik bereits Bände:
Depot-Crash tägliche Veränderung
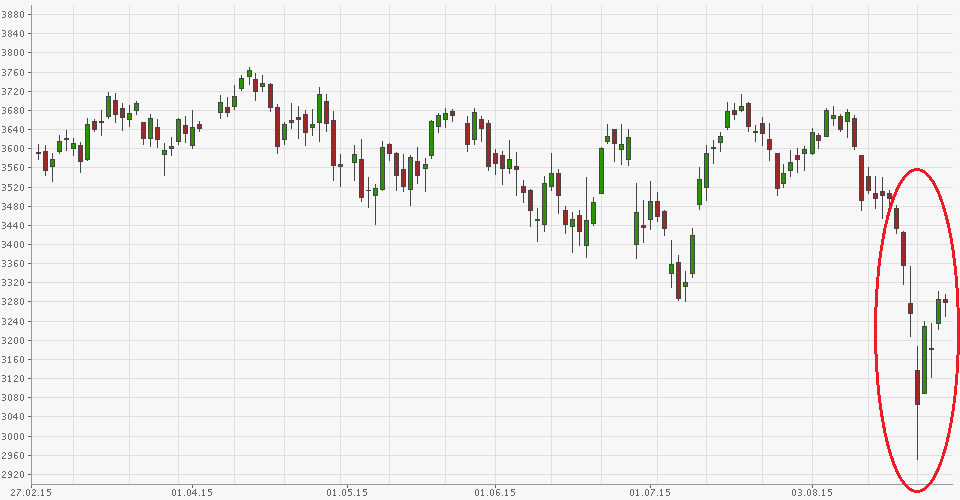
Im gleichen Zeitraum hat der EuroStoxx 50 beim Absturz von 3.480 Punkten bis auf 2.960 Punkte etwa 15 Prozent verloren. Erst danach haben sich die Kurse wieder stabilsiert.
Depot-Crash: Kursverlauf EuroStoxx 50
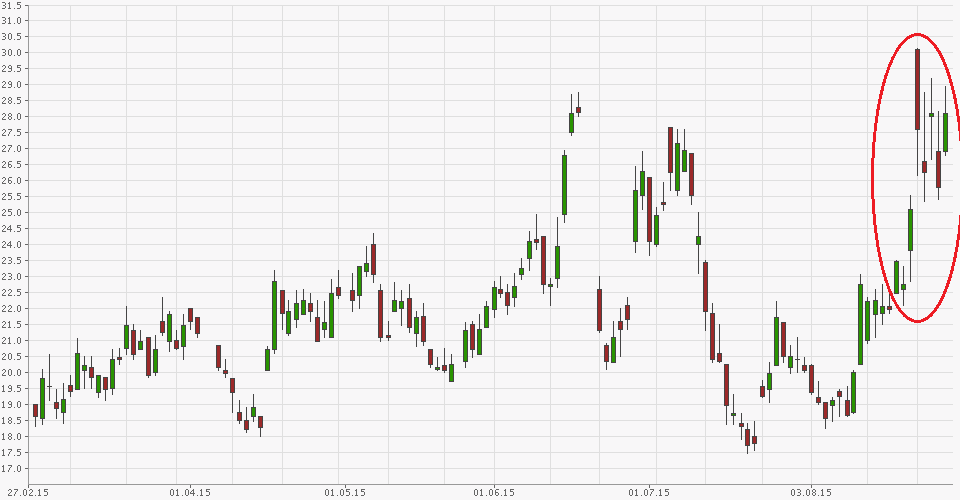
Zudem ist im gleichen Atemzug die Volatilität von etwa 15 im Tagesverlauf auf über 40 angestiegen und hat sich damit fast verdreifacht (Im Chart sind die Tagesspitzen leider nicht so richtig sichtbar). Für Optionen heißt dies grob überschlagen, dass sich die Prämienhöhe ebenfalls verdreifacht hat.
Depot-Crash: Kursverlauf VSTOXX
Durch diese Kursentwicklung sind bei mir zwei Dinge durchgeschlagen: Ich war mit relaiv hohem Hebel (größer Faktor 2) investiert und habe auf den EuroStoxx 50 Put-Optionen verkauft. Diese lagen bei 3.550, 3.350 und 3.150 Punkten.
Nach unten habe ich als Schutz gegen fallenden Kurse einige Bear-Put-Spreads als Versicherung platziert. Das heißt, ich habe einen Put bei 3.200 Punkten gekauft und einen weiteren Put bei 3.000 Punkten verkauft, um einen Teil der Kosten gegenzufinanzieren. Damit wäre mein maximaler Schutz 2.000 Punkte gewesen. Weitere Spreads hatte ich 3.000 und 2.850 Punkten.
Das Problem bei diesem Setup: Ich war auf sehr stark fallende Kurse überhaupt nicht vorbereitet!
Wie konnte es dazu kommen?
Der schmerzliche Verlauf ist aus einem wesentlichen Grund entstanden: Ich hatte die Optionen, die ich verkauft hatte, nicht genügend abgesichert! Dadurch hatte ich einige Kontrakte „nackt“ im Depot, also ohne Versicherung. Bei einem EuroStoxx-Kontrakt zum Kurs von 3.500 Punkten heißt dies, dass man im schlimmsten Fall rund 35.000 Euro bezahlen müsste, wenn der Index auf 0 fällt (3.500 Punkte mal 10 Euro).
Ich arbeite am Markt als Stillhalter. Das heißt, ich verkaufe Versicherungen und mache meinen Gewinn mit der eingenommenen Prämie. Das heißt aber auch, dass der mögliche Gewinn vorab auf die Prämie beschränkt ist, während der Verlust theoretisch unbeschränkt ist.
Das hat folgende Ursachen: Beim Verkauf eines Put-Kontraktes erhält man etwa 500 Euro Prämie. Damit ließe sich ein fallender Index um 50 Punkte verlustlos verschmerzen. Darüber hinaus ist die Prämie verbraucht. Fällt der Index um 150 Punkte, würde der Verlust bereits dem Doppelten der eingenommenen Prämie entsprechen (150 Punkte * 10 – 500 Euro Prämie = 1.000 Euro).
Allerdings haben Optionen während der Laufzeit zwei weitere Komponenten, die ihren Preis bestimmen: Der Zeitwert und der Risiko-Zuschlag (Volatilität). Beides ist in der Prämie enthalten. Der Zeitwert nimmt während der Laufzeit stetig ab, während der Risikozuschlag abhängig von den Marktbewegungen sich ständig ändert.
Was passierte beim Crash?
Der Kurs sackt um viele Punkte in den Keller und damit schmilzt der Puffer zusammen, der aus den eingenommenen Prämien besteht. Dadurch entstehen zunächst wie bei Aktien hohe Buchverluste.
Der Risikozuschlag erhöht sich deutlich (in diesem Fall um Faktor 3) und lässt den Rückkaufwert der Optionen ebenfalls deutlich steigen. Dadurch erhöht sich der Buchverlust erneut.
Mit steigenden Buchwerten der Optionen steigen aber auch die Anforderungen an die zu hinterlegende Sicherheit (Margin). Im schlimmsten Fall reicht diese nicht mehr aus und es werden Positionen automatisch geschlossen. Dies passiert dann meist zu den ungünstigsten Momenten.
Wenn das hinterlegte Kapital nicht mehr ausreicht, um alle Positionen zu schließen, kann es im schlimmsten Fall sogar zur Nachschusspflicht kommen. Davon war ich aber zum Glück noch entfernt.
Mein Problem war, dass ich nicht alle verkauften Optionen abgesichert habe. Dadurch wuchsen die Margin-Anforderungen deutlich an. Wären die Kurse weiter gefallen, hätte ich womöglich das gesamte Depot mit noch höheren Verlusten liquidieren müssen.
Um dies zu verhindern, sah ich mich genötigt, viel zu spät noch Versicherungen teuer nachzukaufen. Dadurch konnte ich zwar den maximalen Verlust beschränken. Aber den hohen Preis für die Absicherung werde ich nur langsam wieder einspielen können.
Ich habe nach den ersten Notfall-Handlungen das Wochenende damit verbracht, mir verschiedene Auswege zu überlegen. Diese hängen davon ab, ob man mit weiter fallenden Kursen rechnet oder mit einer Erhohlung. Allerdings nehme ich mir nicht heraus, abschätzen zu können, ob die Märkte steigen oder fallen werden.
Was habe ich also getan?
Ich habe Aktienpositionen verkauft, um Raum für Margin zu schaffen.
Ich habe die fehlenden Absicherungen teuer nachgekauft um den Verlust zu reduzieren. Beim nächsten Mal werde ich hier kurzfristig mit Futures arbeiten, das hätte mir einigen Stress erspart.
Ich habe offene Short-Call-Optionen geschlossen, die weitgehend wertlos geworden sind. Das schafft ebenfalls Margin.
Damit ließ sich das Depot nun vollständig gegen fallende Kurse absichern.
Im nächsten Schritt galt es zu überlegen, wie ich die Verluste wieder reduzieren kann, ohne das Risiko weiter zu erhöhen. Dazu habe ich mich entschieden, Long-Calls auf ausgewählte Aktien zu kaufen. Die Kosten dafür sind sehr gering, wenn es weiter abwärts geht, der mögliche Gewinn ist dafür aber um ein Vielfaches höher.
Gleichzeitig ist mein Ziel, unbeschadet den September-Verfall zu erreichen. Dazu werden bei fallender Volatilität weiterhin Short-Positionen abgebaut.
Was kannst du aus dieser Katastrophe lernen?
Ich selbst habe in der letzten Woche viel über mich selbst gelernt. Zunächst muss ich feststellen, dass emotionale Stärke, Besonnenheit und Ruhe ein sehr wichtiges Kriterium darstellen, um in der Krise angemessen reagieren zu können. Ich habe bei mir gemerkt, dass ein Depot, das um 50 Prozent dahin schmilzt, kein leichter Anblick ist. Immer mal wieder tauchten kurz die Gedanken auf: „Augen zu, nicht mehr ansehen und hoffen, dass alles gut wird!“
Aber Hoffnung und Glück sind keine Kriterien, an die ich meinen langfristigen Börsenerfolg binden möchte.
Mitgeben möchte ich dir an dieser Stelle sechs wesentlichen Erkenntnisse:
Höre auf zu glauben, dass du Marktbewegungen vorhersagen kannst. Das kann niemand. Was man aber kann, ist die Sonderangebote zu nutzen.
Spare dir das Geld, Aktien abzusichern. Es kostet viel und bringt wenig.
Augen zu und den Crash durchstehen funktioniert, wenn du ausschließlich Aktien kaufst und keinen Hebel in Form von Krediten oder ähnliches verwendest. Gerade bei der Dividenden-Strategie bieten sich in solchen Momenten Chancen für günstige Nachkäufe.
Ich bin froh, dass ich einen geteilten Ansatz verfolgt habe: Ein Depot für meine Dividenden-Aktien und ein Depot für die Optionsgeschäfte. Damit bleibt immer ein Teil des Vermögens im sicheren Hafen.
Put-Optionen werde ich in Zukunft nur noch zu 100 Prozent abgesichert verkaufen. Diese Absicherung verhindert insbesondere, dass große Vola-Anstiege und Kursrutscher nicht sofort die verfügbare Margin auslasten. Nur so kann ich mir den notwendigen Spielraum für weitere Trades erhalten.
Wenn die Restlaufzeit nun noch kurz ist, werde ich meine Positionen konsequent schließen. Der Spielraum für weitere Korrekturen ist aufgrund der geringen Prämien und Zeitwerte sonst einfach nicht groß genug.
Zum Schluss stimmt es mich traurig, wenn ich ans Jahresende denke. Meine Performance sah bis Anfang August sehr vielversprechend aus, wird nun aber deutlich hinter meinen Erwartungen zurück bleiben.
Ich bin aber froh, an Erfahrung gewonnen zu haben. Ich bin der Meinung, dass es wichtig ist, Fehler möglichst früh zu machen, wenn sie noch korrigierbar sind. Ich mag mir nicht vorstellen, was passiert wäre, wenn ich diese Situation im hohen Alter gehabt hätte. Dann wären jetzt 50 Prozent meiner Altersvorsorge in Luft aufgelöst.
In jedem Fall weiß ich jetzt noch besser, dass meine Strategie funktioniert. Richtig abgesichert, wären die Verluste vergleichsweise klein gewesen. Aber was sind schon „hätte, wäre, wenn“?
Ich bin optimistisch, dass ich in Zukunft noch effektiver und sicherer handeln werde. Vielleicht werde ich in Zukunft noch mehr dazu schreiben, wenn das Interesse groß genug ist…
Lies hier mein Update ein Jahr nach dem großen Depot-Crash mit aktuellen Zahlen zum Einkommen mit meinen Optionstrades.
„Warum soll ich eigentlich mein Geld sparen?“ Fragst du dich das auch manchmal? Welchen Sinn hat es überhaupt, zu sparen? Wozu sparen? Die weitverbreitete Antwort ist, dass man sparen muss, um reich zu werden. Lebe unter deinen Verhältnissen! Spare jeden Monat so viel wie möglich! Doch ist das wirklich so? Tatsächlich sind die reichsten Leute nicht diejenigen, die am meisten sparen! Sparen allein bewirkt gar nichts! Aber es bildet einen wichtigen Anfang.
Kennst du den Spruch? Kaufen, wenn die Kanonen donnern! Man muss dann investieren, wenn niemand mehr Kaufen will! Ich ärgere mich regelmäßig, wenn ich Aktien kaufe und die Kurse anschließend weiter fallen. Das nächste Mal warte ich auf den großen Crash, verspreche ich mir dann. Einmal Aktien zum Tiefstkurs kaufen. Das kann doch nicht so schwer sein?!
Dieses Wochenende habe ich eine spannende Diskussion über Kapitalanlagen gehabt. Dabei ging es unter anderem darum, wie man sich an der Börse positionieren sollte. Das Problem besteht darin, dass man zu Beginn häufig nicht besonders viel Kapital zum Investieren zur Verfügung hat. Da ein kleiner Kapitaleinsatz auch geringere Erträge bedeutet, lautete die Schlussfolgerung, dass man beim Investieren mit wenig Kapital auch höhere Risiken eingehen müsse. Wie solle man sonst in einem überschaubaren Zeitraum einen Kapitalstamm aufbauen, der als Grundlage für die Finanzielle Freiheit dienen kann?
Das Kernproblem dieser Argumentation ist auf den erst Blick nicht leicht zu erkennen. Tatsächlich ist eine Diskussion um die passende Investition zu diesem Zeitpunkt noch gar nicht zielführend. Denn der Knackpunkt liegt woanders und wird dich überraschen.
Der Juli war einer der ruhigsten Monate im Optionsgeschäft bisher. Durch die recht deutliche Korrektur in den Vorwochen sitze ich noch auf einigen Werten, die ins Depot eingebucht wurden. Gleichzeitig waren mir die Kurse zu niedrig, um dafür entsprechende Covered-Call-Geschäfte zu tätigen. Die Annahme war, dass sich die Märkte wieder etwas erholen und sich entsprechend Zeitpunkte zum Verkauf eröffnen. Diese Hoffnung hat sich nur bedingt erfüllt. Aus diesem Grund habe ich die Optionsstrategie um eine defensive Komponente mit sehr großem Risiko-Puffer erweitert.
Beim Einstieg in die Welt der Finanzen ist es immer hilfreich, möglichst viele Informationen und Erfahrungen von denjenigen zu sammeln, die sich schon länger mit dem Thema auseinander setzen. Auf diese weise kannst du günstig und ohne Risiko von den Fehlern anderer lernen und dir schneller einen Zugang zum Themengebiet erarbeiten.
Eine wichtige Informationsquelle sind hierzulande Finanzblogs. Während die klassischen Medien wie Zeitungen oder Fernsehen praktisch keine hilfreichen Beiträge veröffentlichen, die aufzeigen, wie man an der Börse Vermögen bilden kann, wächst die Blogger-Szene in diesem Bereich rasant.
Die Autoren, die meist über ihre ganz persönlichen Erfahrungen berichten, ermöglichen es Neueinsteigern und Anfängern auf dem Minenfeld der Finanzen einen einfachen Start zu finden.
Alexander von Aktien-kaufen-fuer-Anfaenger.de hat sich die Mühe gemacht, die bekanntesten deutschen Blogs in einem Ebook zusammenzutragen.
Dort stellt er 58 Finanzseiten und Blogs vor, mit denen du dich leichter und schneller in der Finanzwelt zurecht findest. Lassen wir Alexander sein Ebook einfach kurz selbst vorstellen:
Warum gerade das Thema „Top-Finanzseiten“?
Alexander: „Ganz einfach: Weil aktuelle und grundlegende Finanzinformationen ein entscheidender Schlüssel für den eigenen Geldanlage-Erfolg sind.
Ich wollte aber kein 08/15-eBook erstellen, wo einfach nur die bekanntesten Finanzwebseiten langweilig aufgelistet sind. Ich wollte stattdessen ein eBook erschaffen, das einen richtig guten Mehrwert für alle Finanzinteressierte darstellt (egal ob man Anfänger oder Fortgeschrittener im Finanzbereich ist).
Das bedeutet im Detail, dass ich im eBook nicht nur große Finanzseiten bzw. Finanzportale präsentiere, sondern auch spannende Geheimtipps: Damit meine ich in erster Linie interessante und leidenschaftlich geschriebene Finanzblogs (allen voran Börsenblogs, aber auch ein paar Wirtschaftsblogs etc.), die noch nicht so viele Privatanleger kennen und es meiner Meinung nach verdient haben, auf diesem Weg hoffentlich mehr Aufmerksamkeit bzw. mehr Leser zu erhalten.
Ich verlinke diese Blogs im eBook aber nicht einfach nur, sondern stelle sie ausführlicher vor. Genaugenommen habe ich die Finanzblog-Betreiber im Vorfeld kontaktiert und ihnen ein paar Fragen gestellt (Wie kam es dazu? Worum geht es? Willst Du mit der Seite etwas Bestimmtes bewirken oder einfach nur nach Lust und Laune informieren?). Die Antworten findet man im eBook und liefern viele interessante Hintergrundinfos zu den Blogs.“
Ich persönlich finde die Übersicht sehr hilfreich und würde daher jedem einen Blick in das Ebook empfehlen. Hier kannst du das Ebook nach einer kostenloser Registrierung herunterladen.
Wer über Investieren spricht, denkt normalerweise an Aktien oder Unternehmensanleihen. Doch hat man auf diese Weise meist keinen oder sehr eingeschränkten Einfluss auf die Unternehmen. Das ist den vielen passiven Investoren meist auch recht, weil sie sich sowieso nicht aktiv um ihre Investments kümmern möchten. Wer jedoch nicht nur sein Geld anderen überlassen möchte, sondern dafür auch Einfluss oder zusätzliche Erfolgschancen nutzen möchte, wird bei klassischen Investments nicht fündig. Hier bieten sich stattdessen direkte Beteiligungen an Unternehmen an.
Mit dem Juli ist nicht nur das erste Halbjahr schon wieder vorüber, sondern es wird auch Zeit, eine Zwischenbilanz zu ziehen. Was haben wir die letzten 6 Monate erreicht? Welche Meilensteine konnten wir erfüllen und wie sieht der Ausblick auf die nächsten 6 Monate aus?
Vorweg möchte ich an dieser Stelle schon einmal, dass sich unsere Investitionen allesamt gut entwickelt haben. Dennoch habe ich einen Fehler gemacht, der uns fast das gesamte erste Halbjahr zurück geworfen hat.
Jetzt ist es also passiert. Die Griechenland-Rettung ist gescheitert, alle Gespräche zwischen Athen und Europa abgebrochen, vor griechischen Banken prügeln sich Rentner um ein wenig Bargeld. Der GREXIT kommt. Oder nicht? Ist er vielleicht schon da? Und was bedeutet das alles für deine persönliche Anlagestrategie? Die dramatischen Entwicklungen der vergangenen Wochen lassen viele Anleger verwirrt zurück. Tatsächlich könnten die aktuellen Martausschläge auch von ganz anderer Seite herrühren. Deshalb werde ich in fünf Fragen einen kurzen Überblick über die Krise in Griechenland und ihre möglichen Konsequenzen für Privatanleger zeichnen. Zuletzt werde ich einige Handlungsempfehlungen geben und auf weitere Einflussfaktoren wie den China-Crash eingehen, der bisher kaum berücksichtigt wurde.
Mit dem Optionsverfall am 19. Juni hat sich das Depot etwas gewandelt. Wir müssen dieses mal deutliche Verluste beklagen. Insgesamt war der Monat doch extrem turbulent, was sich auch im Ergebnis widerspiegelt. Insgesamt entstand ein realisierter Verlust von -243 USD. Gleichzeitig wurden Aktien von BP und der Deutschen Post eingebucht, die im Verlaufe des Monats deutlich unter Druck geraten sind. Auf dem Papier stehen hier weitere 1.000 USD Buchverlust. Damit verzeichnet die Optionsstrategie diesen Monat ein enttäuschendes Ergebnis. Doch der Reihe nach.
Die Absicherung für das Aktiendepot funktioniert wie eine klassische Versicherung. Sie hat einen Versicherungswert, eine Laufzeit und eine Prämie. Im Schadensfall erstattet die Versicherung einen Kapitalausgleich in Höhe der vereinbarten Prämie. Um diese Thematik besser zu verstehen, schauen wir uns ein Beispiel an. Anschließend betrachten wir die Vor- und Nachteile und zum Schluss werde ich zwei Möglichkeiten besprechen, wie sich dieser Fall in der Praxis umsetzen lässt.
Wenn du schon Aktien oder Fonds besitzt und diese Verkaufen möchtest, gibt es drei wichtige Punkte zu beachten. Diese betreffen die Steuern, die Transaktionskosten und den Handelsplatz. Achtest du auf diese Punkte, kannst du unnötige Kosten vermeiden und den Verwaltungsaufwand gering halten. Nachfolgend gebe ich dir eine Checkliste für den Verkauf von Fonds und für den Verkauf von einzelnen Aktien, welche dich vor den drei größten Kostenfallen bewahren.
Neben Aktien gibt es viele weitere Instrumente, mit denen du an der Börse investieren kannst. In diesem Artikel wird die funktionsweise Aktienanleihen vorgestellt. Dabei wollen wir einen Blick auf ihre Eigenschaften werfen und untersuchen, in welcher Situation eine Investition in diese Derivate sinnvoll sein kann. Am meisten wird hierbei das Anleihe-ähnliche Prinzip mit einer sehr hohen garantierten Verzinsung auffallen. Doch diesen Vorteil gibt es nicht umsonst.
ZDF WiSo hat den Test gemacht: Wie vertrauenswürdig sind Banken wirklich? Unter dem Titel „Die Maschen der Banken: Fragwürdige Geschäfte mit Zinsen und Gebühren“ berichten die Journalisten, welche Erfahrungen sie mit klassischer Bankberatung gemacht haben. Eine ältere Dame mit sicherer Rente möchte einen Kredit, der in der Werbung günstig und seriös beworben wird. Dabei besucht sie die Sparkasse, die Volksbank, die Deutsche Bank, die Targobank und die Santander Consumer Bank. Im Video siehst du, wie es ihr stattdessen ergeht. Nur so viel vorab: Den günstigen Kredit möchte ihr niemand verkaufen.